
Schulbeginn – welchen Schutz benötigen Kinder?
Mit neuen Herausforderungen für den Kundennachwuchs im Alltag wächst auch der entsprechende Bedarf!
In vielen Bundesländern hat das neue Schuljahr bereits begonnen. Doch u. a. in Bayern, dem Bundesland unseres VEMA-Hauptquartiers, und in Baden-Württemberg, Sitz unserer VEMA-Akademie und unseres Konferenzzentrums, startet die Schule hingegen erst noch. Es ist also höchste Zeit, sich mit dem Versicherungsschutz von Schülern explizit zu befassen. Allein die neuen Erstklässler als Schulneulinge werden knapp um die 800.000 Kinder umfassen. Andere starten auf einer weiterführenden Schule ins neue Schuljahr. Viele weitere “Kinder” starten ins letzte Jahr und befassen sich bereits mit dem weiteren Werdegang nach dem Abschluss. Unzählige neue Situationen, die auch im Bereich des Versicherungsschutzes beachtet werden müssen.
Wir starten mit dem Offensichtlichsten – der Unfallversicherung
Wie Sie bereits wissen, sind alle Schüler im Deckmantel der Gesetzlichen Unfallversicherung (GUV) abgesichert. Jedoch ist dieser Schutz an einige Vorgaben geknüpft. So befinden sich die Schüler in der Schule selbst und auf den Schulweg unter dem Schutz der GUV. Das Gleiche gilt für den Zeitraum von Schulveranstaltungen, Klassenfahrten, Schülerpraktika oder auch Schulfesten. Wichtig dabei ist, dass egal in welcher Situation, der organisatorische Verantwortungsbereich bei der Schule liegen muss. Zudem müssen sich die Kinder an die Vorschriften halten. Nur dann werden Kosten von der GUV übernommen.
Doch es gibt auch genügend Situationen, in denen kein gesetzlicher Unfallschutz gilt. So z. B. bei kleineren Umwegen auf dem Weg nach Hause, weil eventuell noch eine Kleinigkeit beim Discounter eingekauft oder sich mit Freunden getroffen wird. Gleiches gilt sowohl auf dem Weg als auch direkt bei privat organisierten Lern- oder Nachhilfegruppen.
Ganz zu schweigen von den doch eher verbesserungswürdigen Leistungen der GUV und vom privaten Freizeitrisiko! Denn dort leben sich die Kinder aus. Dieser so wichtige Schutz fehlt komplett. Daher kommt man einfach nicht um eine private Unfallversicherung bei Kindern herum. Nutzen Sie daher unseren VEMA-Leistungsvergleich und unseren VEMA-Rechner, um passenden Schutz für Schüler zu erhalten. Dabei möchten wir Ihnen gerne besonders das Deckungskonzept von PROKUNDO an Herz legen. Dieses zeichnet sich vor allem bei Schülern mit ausgezeichneten Prämien und Leistungsinhalten sowie einer hervorragenden Gliedertaxe aus.
Ein weiteres wichtiges Thema ist die Haftpflichtversicherung
Es passiert vermutlich jeden Tag irgendwo an Schulen: Aus Spaß wird Ernst – Kinder spielen ausgelassen, rangeln, jemand wird verletzt, manchmal auch schwer. Obwohl Schulkinder unter dem Schutz der gesetzlichen Unfallversicherung stehen, stellt diese hinsichtlich der finanziellen Entschädigungsleistung nur einen überschaubaren Schutz dar.
Der § 106 SGB VII beschränkt die Haftung. Nach dem Gesetz ist der Schüler einer allgemeinbildenden Schule, der während des Schulbesuchs einen Schulunfall verursacht, indem er einen Mitschüler verletzt, zum Ersatz des Personenschadens nach dem Recht der unerlaubten Handlung nur verpflichtet, wenn der Unfall vorsätzlich herbeigeführt wurde.
Für den Fall, dass ein Kind oder eine Sache, egal ob Schule oder Kindergarten, durch ein anderes Kind geschädigt wird, gibt es keine Haftungsgrundlage für Forderungen wie Schmerzensgeld, mögliche Verdienstausfälle oder einen anderen Ausgleich. Die Ausnahme ist, wenn der Schaden vorsätzlich zugefügt wurde – doch dann greift die Privathaftpflicht nicht einmal zur Schadenabwehr.
Bei deliktunfähigen Kindern wird dieser gefühlte Missstand (nicht vorsätzlicher Schaden) auch dadurch nicht behoben, dass eine Deliktunfähigkeitsklausel in der Haftpflicht enthalten ist. Es fehlt schlicht und ergreifend die Haftungsgrundlage. Die Sozialversicherung verhindert Haftpflichtansprüche!
Was davon unberührt bleibt, ist das Thema der Aufsichtspflichtverletzung. Diese wird z. B. während des Schulbesuchs auf die Lehrkräfte übertragen. Keine Lehrkraft ist jedoch mit der Gabe gesegnet, permanent jeden Schüler im Auge zu behalten und dennoch Unterricht abzuhalten. Auch als Pausenaufsicht ist es nicht darstellbar, dass die Lehrkraft an jedem Ort gleichzeitig aufpasst, daher wird es genügend Fälle geben, in denen dem Lehrer keine Aufsichtspflichtverletzung nachgewiesen werden kann. Die Diensthaftpflicht des Lehrers ist daher in jedem Fall die sinnvollere Anlaufstelle für Forderungen als die Privathaftpflicht der Eltern des Schädigers.
Schulbücher 2.0 – die Tablets ziehen in den Schulalltag ein
Vor einer neuen Situation stehen auch Ihre Kunden, wenn die Kinder/Schüler an weiterführenden Schulen nun mit Tablets arbeiten. Dabei gibt es zwei Gruppen zu unterscheiden: Es gibt Bundesländer oder auch Städte, die auf eine Gerätebeschaffung der Eltern setzen. Somit ist auch versicherungstechnisch eine recht einfache Handhabe vorhanden. Sollten die Tablets nun ohne ein Zutun eines Dritten beschädigt werden oder verloren gehen, besteht über die üblichen Versicherungsverträge kein Versicherungsschutz. So auch in Bayern, die an Eltern von teilnehmenden Schulen einen Zuschuss durch das Programm “Digitale Schule der Zukunft” des Bayerischen Staatsministerium für Unterricht und Kultus auszahlen.
Bei Beschädigung durch Dritte hingegen muss dieser den Schaden auch erstatten. Sollte das Tablet mal gestohlen werden, müssen wir für unsere Kunden einen Blick in die Hausratversicherungsbedingungen werfen. Durch die Klausel Opfer einer polizeilich angezeigten Straftat ist auch der einfache Diebstahl versichert. In allen vier VEMA-Deckungskonzepten der AIG, Alten Leipziger, BSG und Concordia ist diese Klausel mit einer ausreichenden Versicherungssumme vorzufinden.
Eine andere Situation herrscht für Gruppe 2 vor, in denen die Tablets lediglich an die Schüler verliehen werden. Die Tablets werden also von den Schulen selbst beschafft und zur Nutzung an die Schüler weitergegeben. Dadurch ergibt sich, dass die Schüler nun fremdes Eigentum in den Händen halten, für das sie bei einer Beschädigung der Sache auch schadenersatzpflichtig sein können.
Unsere Kinder stehen vor großen und weitreichenden Veränderungen. Mal ist es ein neuer Schulweg, egal ob mit Bahn oder Bus, die Eingewöhnung braucht etwas Zeit. Das Gleiche gilt für Grundschüler, die ab einer gewissen Zeit auch allein den Weg zur Schule finden werden.
Werfen wir wieder einen Blick in die Versicherungsbedingungen. Zunächst gilt zu klären, ob das geliehene Tablet auch zum eigenen Hausrat gehört und genereller Schutz dafür gilt. Kurze und schlanke Antwort: Ja, auch geliehene fremde Sachen gehören zum Hausrat und sind somit auch versichert. Damit gilt auch in diesem Fall die Mitversicherung der Klausel Opfer einer polizeilich angezeigten Straftat in unseren VEMA-Deckungskonzepten, womit u. a. auch der einfache Diebstahl versichert ist.
Doch wie ist die Situation zu bewerten, sollte das Tablet abhandenkommen oder vom Schüler beschädigt werden? Die gute Nachricht vornweg: Bei all unseren VEMA-Deckungskonzepten, AIG, Alte Leipziger, BSG, die Haftpflichtkasse und Gothaer, gilt in der Privathaftpflicht sowohl der Verlust als auch die Beschädigung des Tablets mitversichert. Doch dies ist tatsächlich nicht bei allen Versicherern der Fall. Einige Versicherer nehmen das Abhandenkommen fremder beweglicher Sachen aus dem Versicherungsschutz aus, u. a. die Allianz, selbst im Premium-Tarif, oder aber auch die Concordia im Tarif Sorglos (selbst für eine Beschädigung wird eine SB von 150 Euro fällig). Eine spannende Leistungslücke findet man u. a. im Tarif Excellent der Ammerländer Versicherung. Auch hier wird bei Verlust kein Schadenersatz geleistet. Zudem existiert ein weiterer spannender Passus in den Bedingungen, der sogar zur Leistungsfreiheit des Versicherers führt:
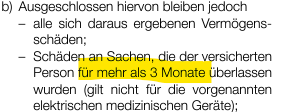
A1-6.6.3 Schäden an beweglichen Sachen
Diesen kurzen, aber sehr wichtigen Nebensatz finden Sie übrigens nicht in den Verkaufsunterlagen des Versicherers. Das ist tatsächlich ein sehr gutes Beispiel dafür, wie wichtig das eigene Lesen der Versicherungsbedingungen für uns Versicherungsmakler noch ist.
Ein lebensbegleitendes Thema sollte unbedingt der Berufsunfähigkeitsschutz für Schüler sein!
Was viele Makler noch nicht wissen, ist, dass bereits ab dem Grundschulalter der Abschluss einer Schüler-BU möglich ist. Dieser verfolgt genau zwei Ziele: Zum einen soll selbstverständlich der Gesundheitszustand, der in jungen Jahren meist einfach besser ist als später, eingefroren werden, zum anderen soll aber auch der Schüler möglichst frühzeitig an das eigene Maklerbüro gebunden werden.
Wir werden in diesem Artikel nicht viel mehr Infos geben, weil wir uns vor nicht allzu langer Zeit bereits intensiver mit dem Thema beschäftigt haben und der Artikel bereits schon sehr lang ist. 😉 Daher verweisen wir gerne auf unsere ausführlichen Artikel Schulunfähigkeitsversicherung oder Schüler-BU? und Einmal richtig wählen – BU-Schutz von der Schule bis zur Rente. Gerade der zweite Artikel veranschaulicht anhand eines Beispiels, wie sich der Versicherungsschutz inkl. Rentenhöhe mit Schul- und Berufswechsel anpassen lässt.
Das unterschätze Thema – Kinder im Netz
Die Smartphonenutzer unter den Schülern werden immer jünger. Zudem steigt einfach die Anzahl der Schüler, die mit Smartphone das Haus verlassen. Was viele Eltern dabei unterschätzen, ist, dass eben diese elektronischen Helferlein oftmals auch für wirklich schädliche Dinge verwendet werden können, wie z.B. Cyber-Mobbing, Teilen und Empfangen sexueller Inhalte, Beleidigungen oder auch die Verletzung von Persönlichkeitsrechten.
In der kommenden Woche stellen wir das neue VEMA-Deckungskonzept der DMB Rechtsschutz genauer vor, geben Ihnen echte Beispiele an die Hand, um das Thema auch am Tisch Ihres Kunden zu besprechen und zeigen Ihnen, wie Sie den Cyber-Baustein des Deckungskonzeptes zum Schutz der Kinder Ihrer Kunden nutzen können – Lesen absolut lohnenswert! Zudem werden am 04.09. Herr Jarosch und Frau Waldenmaier das neue Deckungskonzept in der Live-Sendung Familien im Fokus: Exklusiver Rechtsschutz mit VEMA Family XL und VEMA Family XXL vorstellen und für Fragen zur Verfügung stehen. Einfach hier anmelden.
Es gibt genügend Ansatzpunkte!
An Gesprächsaufhängern mangelt also nicht, daher nutzen Sie die Chance. Der Schulanfang kann sehr gut genutzt werden, bevor bei vielen der Kfz-Wahnsinn ausbricht. Das Potenzial, junge Kundenkinder früh an sich zu binden, ist enorm, besonders wenn das Thema Schüler-BU aktiv angegangen wird! Nutzen Sie dazu gerne unseren Kundennewsletter Panorama, um die Kundenansprache zu erleichtern.
Wenn noch Fragen offen sind, so scheuen Sie nicht – unser Maklerservice freut sich auf jeden Anruf!