

Tip Top Tabaluga oder (ex-)Biene Maja oder… – Wer hat die beste Kindervorsorge?
Verschaffen wir uns einen groben Überblick der aktuell am Markt angebotenen Produkte
Wer kennt sie nicht? Mit bekannten Namen wie Biene Maja oder Tabaluga wurde in den letzten Jahren marketingseitig versucht, Kindervorsorgeprodukte für Kunden interessant zu machen. Mittlerweile ist die Biene Maja bei der Nürnberger verschwunden, jedoch nicht ohne leistungsstarke Alternative. Tip Top Tabaluga der Universa existiert noch immer erfolgreich am Markt. Doch was genau können diese Produkte und wer hat das beste Angebot für Ihre Kunden?!
Zunächst die einfach Antwort – es gibt keine DIE Beste. Jedes Produkt hat seine Vor- und Nachteile. Doch die Unterschiede schauen wir uns doch mal etwas genauer an. Damit sind vor allem Produkte gemeint, die als Grundstock den Vermögensaufbau sehen. Versicherer, die z. B. eine Grundfähigkeitenversicherung als Kindervorsorge verstehen, werden heute nicht berücksichtigt.
Der Grundbaustein ist meist eine fondsgebundene Rentenversicherung, die mit oder ohne Garantien abgeschlossen werden kann. Die Produkte dahinter sind identisch mit dem, was Sie auch jeden erwachsenen Kunden anbieten können. Ob die Kindervorsorge als Startschuss zur Altersvorsorge oder zum Vermögensausbau genutzt werden soll, können Sie ganz einfach mit der Laufzeit selbst festlegen.
Zusätzlich gibt es einige optionale Bausteine, wie z. B. die bei Versicherungsmaklern beliebte und wichtige BU-Option für das versicherte Kind. Mit dieser Option hat das Kind später die Möglichkeit zum Abschluss einer Berufsunfähigkeitsversicherung ohne bzw. mit gekürzter Gesundheitsprüfung. Die Option ist besonders interessant, da immer mehr junge Menschen bereits früh im Leben mit den ersten Wehwehchen zu kämpfen haben. Diese sind nicht wirklich förderlich für einen späteren BU-Abschluss. Während die Option läuft, genießt das Kind meist anderweitigen Versicherungsschutz. So besitzt die Option von Tabaluga der Universa eine Einmalzahlung, sollte das Kind an definierten schweren Erkrankungen oder einer Schwerbehinderung leiden oder gar pflegebedürftig werden, in Höhe von 30.000 Euro. Die LV 1871 im Tarif MeinPlan Kids versichert eine Pflegerente in Höhe von 500 Euro. In beiden Fällen wird mit Antragsstellung die Gesundheitsprüfung erledigt und die BU-Option kann dann ohne erneute Prüfung gezogen werden.
Einen etwas anderen Weg geht die Allianz mit der KinderPolice. Hier wird neben dem Vorsorge-Baustein eine Pflegerente angeboten, die dann die Wechsel-Option in einen BU-Vertrag trägt, in gleicher Höhe wie die Pflegerente. Die Baloise im Produkt Invest Kids hingegen stellt zu Beginn keine Gesundheitsfragen. Eine abgekürzte Prüfung mit lediglich vier Fragen und ein Rückfragezeitraum von drei Jahren werden dann bei Aktivierung der Option fällig. Dafür kostet diese Option im Vergleich zu den anderen bisher genannten auch keinen Cent an Beitrag extra. Die Nürnberger hat mit Vermögensaufbau4Kids eine weitere sehr spannende Lösung. Mit Beantwortung der Gesundheitsfragen wird die EKS-Option kostenfrei inkludiert. Außerdem besteht die Möglichkeit, über den Erstfallschutz eine Dread-Disease-Absicherung abzuschließen. Die EKS-Option kann bereits mit 5 Jahren in Form einer Schulunfähigkeits- oder einer Grundfähigkeitenversicherung aktiviert werden.
Ein weiterer Baustein ist der sog. “Versorgerschutz“. Damit wird die fortlaufende Beitragszahlung sichergestellt, sollte dem Versicherungsnehmer nicht mehr dazu in der Lage sein (Ableben oder BU-Fall).
Als Besonderheit ist dabei die Spar-Mit-Option der LV 1871 zu nennen. Über diese Option können Familie und Freunde bereits ab 50 Euro Einzahlungen im Vertrag vornehmen. Gerade bei Anlässen wie Geburtstag oder Weihnachten kann das eine sinnvolle Alternative sein.
Tip Top Tabaluga geht mit seinem Konzept noch etwas weiter. Die Universa hat neben dem Vermögensaufbau und der BU-Option zwei weitere Bausteine zum Konzept Tabaluga. Dazu zählen ein Krankenzusatzversicherungsschutz und eine eine Unfallversicherung. Hier können Sie als Makler das Konzept bei einem Versicherer individuell zusammenstellen.
Beachten Sie jedoch – was auf den ersten Blick identisch aussieht, ist auf den zweiten grundverschieden. Lesen Sie dabei bitte unbedingt auch die Bedingungstexte der Versicherer, denn BU-Option ist nicht gleich BU-Option.
Werfen wir einen Blick auf die LV 1871 – die Option an sich liest sich sehr gut, kann jedoch einen Haken haben:
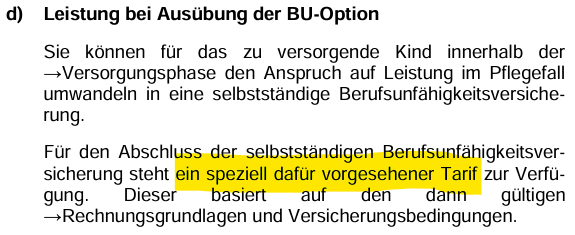
Wie dieser Tarif am Ende genau ausgestaltet ist, steht noch in den Sternen. Die GoldenBU, der aktuelle SBU-Tarif, hat ein hervorragendes Bedingungswerk – jedoch ist unklar, ob dieses oder ein ähnlich starkes im Falle des Falles auch zur Geltung kommt. Aktuell gibt es noch keinen “speziell dafür vorgesehenen Tarif” – wer weiß, wie lang dies noch Bestand hat. Sobald schlechtere Risiken ins Kollektiv kommen und die Leistungsfälle steigen, hat der Versicherer eine Möglichkeit, die Reißleine zu ziehen und einen eigenen Tarif zu erstellen, ganz nach seinen Wünschen.
Andere Versicherer verweisen oft auf verkaufsoffene SBU-Tarife, wie dies z. B. die Universa macht:

Man kann also recht schnell erkennen, dass viele Wege nach Rom führen. Jedes Produkt hat seine Vorteile. Eine Wertung der einzelnen Tarife macht wenig Sinn. Jeder Kunde ist einzigartig und muss individuell beraten werden. Und das Schöne dabei ist, die Versicherer geben Ihnen die Möglichkeit, auch das Passende zu finden.
Doch ganz so leicht ist es leider nicht, auch wenn uns von Versicherer- oder Vergleichssoftwareseite gerne etwas anderes suggeriert werden soll. Schauen Sie etwas tiefer in die Bedingungen, vor allem bei Versichererlösungen, die Sie öfter beraten und verkaufen. Verschaffen Sie sich gerne einen aktuellen Überblick der am Markt vorzufindenden Produkte – da hat unser Produktmanagement eine sehr hilfreiche Auflistung erstellt. Zudem finden Sie auf den Infoseiten weitere, bisher nicht genannte Versicherer, wie Zurich oder Alte Leipziger. Nutzen Sie das Potenzial solcher Angebote, um Kunden bereits in jungen Jahren über die Eltern oder Großeltern an Sie zu binden. Sprechen Sie junge oder werdende Eltern direkt auf das Thema an: Vermögensaufbau + frühzeitige Absicherung für den Fall der Fälle.
Unser Maklerservice steht Ihnen gerne jederzeit bei Fragen oder näherem Interesse zu diesem spannenden Thema zur Verfügung.