

Kinder müssen unfallversichert werden!
Die meisten Eltern haben keinen blassen Dunst, wie wenig die gesetzliche Unfallversicherung zahlen würde…
 Wir vergessen es als Fachwissende gerne: Die normalen Leute haben von Versicherungen – egal, ob private oder Sozialversicherung – in der Regel kaum mehr als eine grobe Ahnung, was die Leistungen angeht. Da wird hier mal etwas aufgeschnappt, dort eine Halbinformation gezogen und im Kopf munter zusammengemischt. So kann es zu einem gewaltigen Delta zwischen Erwartungshaltung und Realität kommen. Das ist umso schlimmer, wenn es dann Kinder, als die schwächsten unserer Gesellschaft, trifft.
Und so spielt die Hauptaufgabe der Gesetzlichen Unfallversicherung (GUV) – die Übernahme von Behandlungs- und Rehakosten, um schnell wieder arbeitsfähig zu werden – für den Bürger eigentlich gar keine Rolle. Dafür ist man ja krankenversichert. Und bei der Rente, die es ja auch erst ab einer bleibenden Minderung der Erwerbsfähigkeit von mindestens 20 % gibt, tja, da hat man auch eher Wünsche als Wissen.
Da die Rente der GUV auf Basis des Einkommens berechnet wird und Kinder (später auch Jugendliche oder junge Erwachsene im Studium o. ä.) über kein solches verfügen, wird behelfsweise die Bezugsgröße der Sozialversicherung als Basis angesetzt. Davon wird aber nur ein kleiner Teil hergenommen. Der Prozentsatz steigt mit dem Alter. Diese Tabelle mit 2018er Zahlen bietet zumindest eine grobe Orientierungshilfe:
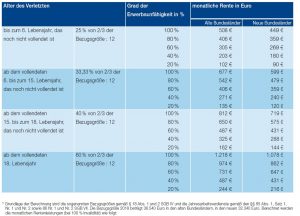
Da es in der GUV auch nichts ähnliches wie die Gliedertaxe der privaten Unfallversicherung gibt, welche klare Sätze liefern könnte, muss jeder Fall einzeln bewertet werden. Hier nur ein Beispiel dafür, wie schnell es da zu unterschiedlichen Meinungen kommen kann.
Wir haben also Unsicherheit, ob und wenn wieviel Rente fließt und Rentenhöhen, bei denen man schon fragen kann, was man damit anfangen soll. Fehlt noch die uns bewusste Einschränkung auf die Zeit in Kindergarten, Schule, Uni und die direkten Wege. Beachten Sie bitte auch diesen Artikel, der zudem aufzeigt, weshalb während der Schutzgültigkeit der GUV evtl. keine Leistungen aus einer Haftpflichtversicherung fließen. Das verschärft die Situation unserer Ansicht nach noch zusätzlich.
Jeder von uns war selbst mal Kind und hat sicher die ein oder andere Erinnerung daran, auf was für Dummheiten man in der Freizeit kommen kann… Und manchmal wundert man sich, dass da nichts Schlimmes passiert ist.
Da wir in Versicherungen machen, müssen wir uns aber gerade mit dem Fall beschäftigen, wenn etwas passiert. Etwas Schlimmes sogar.
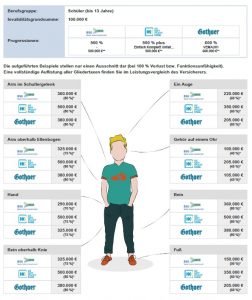
Das sind Erstattungsbeispiele aus unserem Tarifrechner. Bei keinem der Anbieter würden die Eltern 30 Euro im Quartal zahlen. Dafür hat man dann aber auch Kapital, mit dem man situativ arbeiten kann. Wer kann bei einem Kind schon wirklich abschätzen, welche z. B. finanziellen Folgen eine bleibende Einschränkung bedeuten wird? Braucht man das Geld, um davon zu leben? Braucht man es für nötige Pflege? Oder nimmt man es für ein Haus her, das dann gleich bedarfsgerecht ge- bzw. umgebaut wird? Finanzielle Flexibilität nach einem Schadenfall ist ein großes Glück.
Und welchen Versicherer nimmt man da jetzt?
Wie immer ist das von zu vielen individuellen Punkten abhängig, als dass man DIE eine Empfehlung abgeben könnte. Sehr gute Tarife gibt es einige, wie Sie in unserem Leistungsvergleich sehen können.
Unser Deckungskonzept mit der Haftpflichtkasse ist sicherlich eine der stärksten Unfalllösungen im VEMAextranet. Nachversicherungsgarantien, über den Einschluss eines Schmerzensgelds können Leistung für Knochenbrüche dargestellt werden – und wenn auch die Eltern versichert werden, sehen unsere Sonderregelungen Leistungen fürs Kind vor, wenn diese tödlich verunfallen. Etwas weniger toll, dafür etwas preiswerter gefällt uns auch die Barmenia sehr gut. Aber letztlich ist es ja das Wichtigste, was Ihre Kunden und Sie als wichtige Inhalte erachten. Wie gesagt, an guten Möglichkeiten mangelt es nicht.
Unterlagen für eine Kundenansprache zum Thema finden Sie übrigens auf dieser Seite im VEMAextranet.
Wir wünschen viel Erfolg!