

Alter schützt vor Unfall nicht
Guter Unfallschutz für unsere ältere Kundengeneration
Die klassische private Unfallversicherung gehört fest zum Repertoire eines Versicherungsmaklers. Das Produkt ist so einfach aufgebaut, meist recht einfach nachzuvollziehen und passt auf nahezu jeden einzelnen Kunden. Denn vor Unfällen ist niemand gefeit. Das zeigt auch die Höhe der Schadenzahlungen, die 2024 bei über 3.700.000.000 Euro lag (über 3,7 Milliarden Euro – und ja, die Zahl ist mit Absicht ausgeschrieben!). Das ist beinahe doppelt so viel, wie die Versicherer für Schäden im Bereich der Hausratversicherung erstatten mussten – also eine wirklich hohe Summe.
Im Jahr 2023 konnte zudem ein Bestand von über 25 Millionen Verträge ermittelt werden. Durch diese hohe Zahl kann die enorme Wichtigkeit des privaten Unfallschutzes dargelegt werden. Sowohl wir Makler als auch unsere Kunden erkennen den Sinn dieses tollen Schutzes.
Und doch gibt es eine gewisse Kundengruppe, die den wichtigen Versicherungsschutz nicht besitzt, jedoch dringend haben sollte – unsere Senioren. Leider unterliegen Senioren ein erhöhtes Unfallrisiko, da halt einfach irgendwann auch der Körper und der Geist nicht mehr zu 100 % das machen, was wir wollen. Die Folge: Stürze und andere Unfälle werden häufiger. Und wenn dann die Einsicht kommt, ist es oftmals schon zu spät. Das sog. Höchtsaufnahmealter kann hier zum Hindernis werden.
Wir werfen einen Blick auf den Markt und zeigen Ihnen, wo und wie Sie am besten Ihre älteste Kundengruppe ordentlich versichern können.
Versicherungsschutz ohne Höchstaufnahmealter
Eine der tollen Funktionen unserer VEMA-Leistungsvergleiche ist, dass man sehr einfach, schnell und unkompliziert einen einzelnen Leistungspunkt über alle Versicherer durchklicken kann. So ist die Selektion der Versicherer, die kein Höchstaufnahmealter festgelegt haben, auch schnell erledigt. Genauso schnell kann dies übrigens über die Vorlage im VEMA-Rechner vonstatten gehen. Einfach auswählen und die geeigneten Versicherer anzeigen lassen:
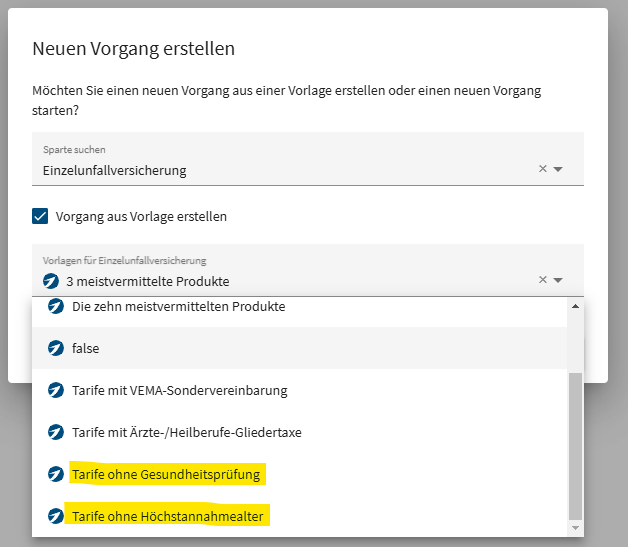
So finden wir u. a. mehrere VEMA-Deckungskonzepte wie PROKUNDO oder BSG in dieser Liste wieder. Aber es gibt noch wenige weitere Versicherer, die keine Begrenzung beim Aufnahmealter haben. Dazu zählen z. B. die Alte Leipziger, die Württembergische, die Baloise oder auch die InterRisk.
Nun haben wir Neukunden im gehobenen Alter, für die eine wichtige Entscheidung nicht mehr zu fällen ist. Das ist dder Umgang mit dem Wahlrecht zwischen Beitragserhöhung bei gleicher Leistung oder einer Summenreduzierung bei gleichbleibendem Beitrag.
Versicherungsschutz ohne Leistungsabfall
Wenn wir uns nun die Seniorengruppe ansehen, für die ein Höchstaufnahmealter noch nicht relevant ist, folgt ein weiterer wichtiger Leistungspunkt, dem zukünftig besondere Beachtung geschenkt werden muss – “Entfall von Leistungen für Senioren”. Die Mehrzahl der Versicherer sieht bei Erreichen eines bestimmten Alters den Wegfall von Leistungspunkten vor. So reduziert z. B. PROKUNDO den Mitwirkungsanteil von 100 % auf 25 % ab dem Alter von 75 Jahren, bereits ab dem 71. Lebensjahr schließt BSG die Progression 100 und das Schmerzensgeld aus, bei der DOMCURA erlischt die Progressionsstaffel u. v. m.! Auch hier werden Sie im VEMA-Leistungsvergleich schnell fündig!
Doch auch für diesen Fall gibt es selbstverständlich Versicherer, die eine Kürzung oder den Wegfall von Versicherungsleistungen ausschließen. Dazu zählen u. a. die VHV im Unfall-Sonderkonzept VEMA, die Württembergische, Interloyd und InterRisk sowie Alte Leiziger oder auch die Bayerische, jeweils in deren leistungsstärksten Tarifen.
Versicherungsschutz für bereits erkrankte Kunden
Gerade im Seniorenalter können auch die Vorerkrankungen eine wichtige Rolle spielen. Doch oftmals stellen sowohl die Gesundheitsfragen als auch die Annahmerichtlinien ein zu großes Hindernis dar. Es gibt einige Versicherer, die auf eine Gesundheitsprüfung verzichten, wie z. B. die MVK im Tarif Top. Dort können Kunden bis zum 70. Lebensjahr versichert werden. Jedoch gilt zu beachten, dass für den Fall einer Pflegeeinstufung von mind. Pflegegrad 3 der Versicherungsschutz endet. Ihr Kunde wird also aus dem wichtigen Unfallschutz gekündigt. Diese Regelung finden Sie bei nahezu allen Versicherern.
Der Volkswohl Bund im Tarif VEMA-Best stellt sich jedoch als Alternative an. Sollte die versicherte Person jünger als 70 Jahre sein und auf den Mitwirkungsanteil von 100 % verzichtet werden (Standardmitwirkung im Tarif 75 %), dann führen weder die Antragsfragen noch die Annahmerichtlinien oder die Bedingungen zum Verlust des Versicherungsschutzes. Damit ist der Volkswohl Bund einer der wenigen Versicherer, die für pflegebedürftige Kunden einen sehr guten Versicherungsschutz anbietet und keine Kündigung bei eintretender Pflegebedürftigkeit vorsieht. Gleiches gilt übrigens auch für Personen, die einen Grad der Behinderung von 50 % oder mehr vorliegen haben.
Für jeden Fall ist was dabei!
Egal in welcher Situation Sie sich auch befinden, in unserem Extranet finden Sie eine passende Lösung für Ihren Seniorenkunden. Der VEMA-Leistungsvergleich dient zur schnellen und einfachen Suche und vor allem der Findung entsprechender Tarife. Sie haben nun die Möglichkeit, tollen und leistungsstarken Unfallschutz für alle höheren Altersgruppen anzubieten. Gehen Sie Ihre Senioren-Kunden gezielt an. Zudem bietet unser FAQ-Seite weitere nützliche Informationen.
Für den Fall, dass Sie nun noch Fragen haben, so steht Ihnen unser Unfall-Team gerne zur Verfügung!