

Ehemänner sind keine Vorsorge
Selbst ist die Frau! Auch beim Thema Altersvorsorge sollte dieser Slogan mehr in den Mittelpunkt geraten!
Über das generelle Thema Altersarmut müssen wir Sie heute nicht groß aufklären oder informieren – das sollte jedem Versicherungsmakler bekannt und von Grund auf klar sein. Dennoch gibt es eine Gruppe, die besonders hart mit einer solchen Situation betroffen sein kann. Es gibt viele Punkte, die im besonderen Maße vor allem Frauen direkt und indirekt betreffen und dazu führen, dass sich der Großteil der Frauen ganz besonders intensiv mit der eigenen Altersvorsorge beschäftigen sollte.
Frauen erhalten in der Regel eine geringere gesetzliche Rente als Männer. Dieser Umstand resultiert aus mehreren Gründen, die wir einmal etwas näher beleuchten.
Ein großes aktuelle Thema ist das sog. Gender-Pay-Gap. Toller Begriff, der nichts anderes als geschlechtsspezifisches Lohngefälle bedeutet. Dieser Unterschied liegt deutschlandweit bei 18 %. Man kann am Verlauf der Zeit gut erkennen, wie sich der GAP im Schnitt immer weiter vergrößert. Im Alter von 30 Jahren liegt der GAP noch bei 8 %. Bei Beschäftigten im Alter zwischen 57 und 61 hat er jedoch seinen Höhepunkt mit stolzen 27 % erreicht. Mit unseren Gender-Pay-Gap liegen wir übrigens europaweit mit am Schlusslicht!
Die Gründe dafür können wir uns gut denken und sind auch die Ursache, warum sich die meisten Frauen um die Altersvorsorge selbstständig kümmern sollten.
Denn was passiert in der Zeit zwischen den beiden oben genannten Zeiträumen? Die gerade erst beginnende Karriere einer Frau wird meist gewollt relativ abrupt durch die Geburt des ersten Kindes unterbrochen. Auch wenn es bereits viele verschiedene Ausbrüche und immer mehr “moderne Rollen” in der Kindererziehung gibt, im Großteil der Familien gilt noch immer die traditionelle Rollenverteilung. Die Frau bleibt zu Hause und kümmert sich um das Kind, während der Mann die Leiter seiner ebenfalls begonnen Karriere langsam nach oben steigt. Zumindest für die Kindererziehungszeit erhält eine Frau einen Ausgleich aus der gesetzlichen Rentenversicherung.
Und wenn das Kind mal da ist, bleibt die Frau auch meist einige Zeit zu Hause. Doch auch eine Wiederaufnahme der beruflichen Tätigkeit erfolgt eben nicht von 0 auf 100, direkt in die Vollzeit. In vielen Fällen bleibt es bei einer Teilzeitstelle, was auch nur bedingt förderlich für einen größeren Karrieresprung ist. Und damit bleiben das Gehalt und die Einzahlungen in die gesetzliche Rentenversicherung weit unter dem Niveau der Männer.
Rechnen wir also einmal alle Punkte zusammen:
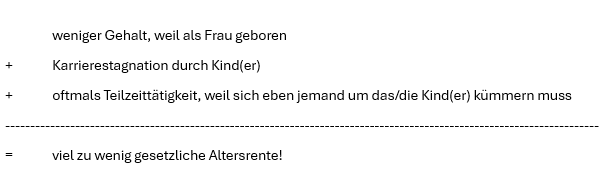
Das Schlimmste, was in solchen Fällen passieren kann, ist, dass sich die Frau NICHT um die eigene Altersvorsorge kümmert, sondern sich voll und ganz auf die Fürsorge des Ehemanns verlässt. Beachtet man die Tatsache, dass knapp jede dritte Ehe in Deutschland auch wieder geschieden wird, sollte man vor allem Folgendes beachten. Bei mehr als der Hälfte der im Jahr 2023 durchgezogenen Scheidungen waren minderjährige Kinder betroffen. Man kann zudem davon ausgehen, dass der Großteil der Kinder auch nach der Scheidung vor allem von der Mutter versorgt werden.
Doch nicht nur eine Scheidung kann großen Einfluss auf die Versorgung der Frau nehmen. Ein Schicksalsschlag durch einen Unfall oder eine schwere Erkrankung können dazu beitragen, dass eine Frau recht plötzlich ohne “Versorger” dasteht.
Man könnte das Ganze noch weiterspinnen, aber das Ergebnis ist und bleibt eindeutig! Die meisten Frauen benötigen eine eigenständige Altersvorsorge. Sich auf einen (Ehe-)Partner zu verlassen, ist keine Vorsorge! Hier gilt wieder – Selbst ist die Frau!
Sie als Makler haben ein enorm großes Spektrum an Vorsorgelösungen zur Hand. Ob jetzt eine Private Altersvorsorge in Schicht III, ein Riester-Vertrag (und ja, mit Kindern macht der trotz der hohen Kosten Sinn!) oder eine betriebliche Altersvorsorge – zunächst muss Überzeugungsarbeit geleistet werden, überhaupt tätig zu werden für das Thema Altersvorsorge. Zu oft wird das Thema im Vorfeld auf den Mann ausgerichtet, auf den man sich im Alter dann auch verlassen muss. Es gibt jedoch genug Gründe für Frauen, die eigene Vorsorge zu betreiben. Wenn Sie noch weitere Informationen zur Altersvorsorge im Allgemeinen benötigen, so schauen Sie sich doch einfach im VEMAextranet um. Von Kundenbroschüren, über Landingpages bis hin zu Vertriebsinformationen der einzelnen Versicherer, hier werden Sie fündig!
Werfen Sie auch gerne eine Blick in unsere Mediathek – mit Finanzielle Souveränität für Frauen – Finanzberatung steht hoch im Kurs können Sie sich mit dem Thema noch genauer befassen.
Für alle weiteren Fragen steht Ihnen unser Maklerservice gerne mit Rat und Tat zur Seite!