

Zwei wie Pech und Schwefel
Im Doppelpack fast unschlagbar – die richtige Kombination machts!
Ganz nach Bud Spencer und Terence Hill, Helden meiner Kindheit und auch irgendwie Helden einer jeden Kindheit. Jeder für sich steht für humorvolle und liebevolle Filme. Doch die beiden gehören einfach zusammen, denn zusammen sind sie einfach unschlagbar. Auch in der Versicherungsbranche gibt es Dinge, die einfach zusammengehören sollten, weil es im Falle des Falles vieles vereinfacht. Dazu zählen z. B. eine Krankentagegeld- zur privaten Krankenvollversicherung, eine Betriebsunterbrechung- zur Inhaltsversicherung oder aber auch Elementarschaden- zur Gebäudeversicherung.
Heute dreht es sich jedoch um ein spannendes Duo zur Existenzsicherung – die Kombination von Rechtsschutz- und Berufsunfähigkeitsversicherung. Nicht falsch verstehen, eine Rechtsschutzversicherung ist absolut kein MUSS für den Abschluss einer Berufsunfähigkeitsversicherung, jedoch kann sie eine enorme Hilfe sein, für den Fall, dass im Vorfeld einiges schief gelaufen ist.
Gehen wir den Weg mit Mila und werfen wir zunächst einen Blick darauf, wann eine Rechtsschutzversicherung überhaupt einspringt. Der einfache Antrag Milas auf Leistung aus einer Berufsunfähigkeitsversicherung ist KEIN Leistungsanspruchsgrund aus einer Rechtsschutzversicherung. Es ist auch noch nichts passiert. Mila muss zunächst jedoch die BU-Leistungsvoraussetzungen erfüllen – sprich, sie muss zu mind. 50 % außerstande sein, ihre aktuelle Tätigkeit für mind. sechs Monate gesundheitlich auszuüben. Die Feststellung der gesundheitlichen Einschränkung erfolgt durch Milas Arzt, der dies auch dem Versicherer attestiert. Wenn dies für den Versicherer einleuchtet und nachvollziehbar ist, bestätigt dieser auch den Zustand der Berufsunfähigkeit.
Wann lehnt ein BU-Versicherer die Leistung ab?
Nehmen wir an, Sie haben Mila vollumfänglich, detailliert und individuell beraten und haben einen leistungsstarken Versicherer verkauft. Aus dieser Sicht kann also nicht passieren. Wenn dem so ist, kann es im Grunde zwei Möglichkeiten geben, warum der Versicherer trotzdem keine Leistung auszahlt. Der Versicherer teilt nicht die Meinung des Arztes von Mila und ist der Meinung, dass die Grundvoraussetzungen einer BU nicht erfüllt sind. Oder aber, der Versicherer prüft mit dem Antrag auf Leistungen die vorvertragliche Anzeigepflicht von Mila und kommt zum Schluss, dass dort eine Verletzung vorliegt.
Schauen wir uns den erstgenannten Grund an. Am Versicherungsprodukt kann es nicht liegen, das haben wir bereits festgestellt. Nun kann es daran liegen, dass tatsächlich keine BU nach den Bedingungen vorliegt, oder jedoch, dass die Aufarbeitung und Antragstellung auf Leistung inkl. ausführlicher Tätigkeitsbeschreibung nicht ausreichend gut waren. In solchen Fällen ist meist im Vorfeld die Beauftragung eines spezialisierten Versicherungsberaters oder Fachanwaltes (z. B. Frau Pagel von der Kanzlei Michaelis) zu empfehlen, jedoch ohne Anspruch auf Kostenübernahme einer Rechtsschutzversicherung. Diese würden Mila bei Stellung des Leistungsantrags und der Aufarbeitung der medizinischen Unterlagen unterstützen – das ist auch KEIN Fall für einen Versicherungsmakler!
Das Risiko für den zweiten Ablehnungsgrund hingegen sollte bereits bei Antragstellung so weit wie möglich minimiert werden. Da scheiden sich nun die Geister. Sollte man als Versicherungsmakler Milas Patientenakte anfordern (lassen) oder genügen Milas Angaben im Antrag nach bestem Wissen und Gewissen?! Dieser Frage stellen wir uns jedoch heute nicht. Bei einer Ablehnung eines Versicherers jedoch, sind wir nun in der Situation, in der eine Rechtsschutzversicherung in die Leistungspflicht kommt! Da es sich bei BU-Rechtsstreit um einen recht hohen Streitwert dreht, kann sich auch der Wald-und-Wiesen-Anwalt aus dem gleichen Dorf plötzlich zum selbsternannten Fachspezialisten qualifizieren, bei dem dann einfach die fachliche Kompetenz fehlt. Daher ist es umso wichtiger, einen versierten Fachanwalt weiterzuempfehlen, der Mila auch wirklich helfen kann, wie z. B. unser Kooperationspartner und branchenweit anerkannte Kanzlei Michaelis.
Ein genauerer Blick auf die Rechtsschutzversicherung
Sollte es sich bei der Leistungsablehnung um den Fall Verletzung der vorvertraglichen Anzeigepflicht handeln, ist es umso wichtiger, dass der Rechtsschutzvertrag zur Antragsstellung des BU-Antrages gestellt wird. Das liegt daran, dass der Versicherungsfall der Rechtsschutz mit der Falschangabe der Gesundheitsfragen beginnt. Vor allem in den ersten Vertragsjahren ist dies ein wichtiges Thema. Nach drei bzw. fünf Jahren verzichten viele Versicherer jedoch bereits auf die “Einrede der Vorvertraglichkeit“, so wie in unseren Deckungskonzepten der Concordia und vom Roland (jeweils drei Jahre).
Es gibt jedoch auch Versicherer, die bereits mit der Leistungsstellung einer Berufsunfähigkeitsversicherung leisten. So z. B. die Auxilia, die im Tarif Jurprivat als Serviceleistungen den “BU-Antrags-Check” anbietet:
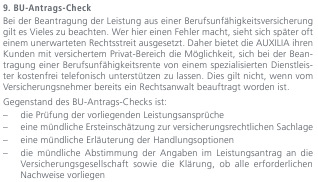
Zudem bietet z. B. unser Deckungskonzept der Concordia im VEMA-Sorglos-Maximal-Rechtschutz eine vorsorgliche anwaltliche Beratung bei der erstmaligen Beantragung von Leistungen aus einer Berufsunfähigkeitsversicherung bis 500 Euro.
Zwei wie Pech und Schwefel – einzeln gut, aber im Doppelback noch besser, wenn man auf Nummer sicher gehen will. Daher nutzen Sie gerne die tollen Zusatzleistungen unseres Deckungskonzeptes der Concordia und den BU-Antrags-Check der Auxilia. Denn diese tollen Tarife beinhalten ja auch andere sehr umfangreiche Leistungen für alle Lebenslagen, die nichts mit anderen Versicherungsverträgen zu tun haben müssen!
Und haben Sie bitte keine Angst davor, dass der Rechtsschutz im Fall der Fälle gegen Sie selbst verwendet wird – dafür ist die Rechtsschutz auch da. Sollten Sie selbst einen Fehler machen, soll Ihr Kunde auch das Recht haben, Sie dafür zu belangen – dafür ist die Vermögensschadenhaftpflichtversicherung dann zuständig! Wichtig ist allein, dass dem Kunden geholfen wird und er sein Recht bekommt.
Ich bin der der Meinung, eine gute Rechtsschutzversicherung ist kein Must-have im Bezug einer Berufsunfähigkeitsversicherung – doch lieber biete ich meinen Kunden diese mit an und er hat im Worst-case die Möglichkeit, anwaltliche Hilfe in Anspruch zu nehmen. Gerade dann, wenn es sich um eine existenzbedrohliche Absicherungen handelt, als dass am Ende ich als Makler in Erklärungsnöte komme, warum kein Rechtsschutz mit angeboten wurde.
Wenn Sie noch Fragen zum Thema haben, rufen Sie einfach durch. Unser Maklerservice freut sich auf Ihren Anruf!