

Gebt euren Kunden eine Garantie!
Auf dass der Versicherungsmantel immer passend sitzt!
Für einen langfristig bedarfsgerechten Versicherungsschutz ist die sog. Nachversicherungsgarantie im Bereich der Biometrie unumgänglich. Dazu zählen u. a. die Bereiche der Arbeitskraftabsicherung (v. a. Berufsunfähigkeitsversicherung) und der Risikolebensversicherung. Daher ist es umso wichtiger, dass wir als Makler uns vorab einen Überblick verschaffen und unsere Kunden so mögliche Alternativen aufzeigen können.
Für alle, die noch nicht oder nicht mehr genau wissen, was eine Nachversicherung ist, hier die Definition aus dem Wiki der LV 1871:

Welche Kriterien erfüllt sein müssen, schauen wir uns nun im Detail an und beginnen auch direkt mit der Nachversicherung im Bereich der Berufsunfähigkeitsversicherung. Es muss zusätzlich unterschieden werden, ob der Versicherer auf die Gesundheitsfragen oder auf eine Risikoprüfung verzichtet. Verzichtet der Versicherer lediglich auf die Gesundheitsfragen, kann er für die Nachversicherung auf einen etwaigen neuen Beruf abstellen oder Fragen nach Rauchverhalten oder Hobbies stellen.
Stellen wir jedoch zuerst die Frage, warum eine Nachversicherungsgarantie so wichtig ist. Jeder Kunde sollte zum Vertragsbeginn eine dem Einkommen entsprechende Rentenhöhe erhalten. Ausnahmen bilden u. a. Schüler, Studenten oder auch Azubis. Nun sollte jedem Makler als auch Kunden klar sein, dass diese abgeschlossene Rente gerade bei jungen Kunden sicherlich nicht für die kommenden Jahrzehnte ausreichen wird. Zumal die Rente jährlich durch Inflation an Wert verlieren wird. Daher ist es unabhängig von einer Nachversicherungsgarantie wichtig, eine Beitragsdynamik zu vereinbaren. Bei größeren Einkommenssprüngen oder das Beenden einer Ausbildung oder eines Studiums bedarf es jedoch einer bedarfsgerechten Anpassung, die ohne Nachversicherungsgarantien nur mit neuer Risikoprüfung möglich ist.
Nun wird zwischen der anlassbezogenen und der nicht anlassbezogenen Nachversicherungsgarantie unterschieden. Wie es der Name bereits verrät, muss bei der anlassbezogenen Nachversicherung ein vorher in den Bedingungen festgelegter Anlass eintreten. Dazu zählen u. a. der Abschluss einer Ausbildung oder eines Studiums, Gehaltssteigerung, Heirat oder auch die Geburt eines Kindes oder der Erwerb/die Finanzierung einer Immobilie. Die Anlässe sind bei den meisten Versicherern sehr ähnlich gestaltet.
Bei der Frage nach der möglichen Nachversicherungshöhe jedoch, gibt es große Unterschiede. So gibt es Versicherer, die eine maximale Nachversicherungshöhe vorlegen, wie z. B. die Allianz:
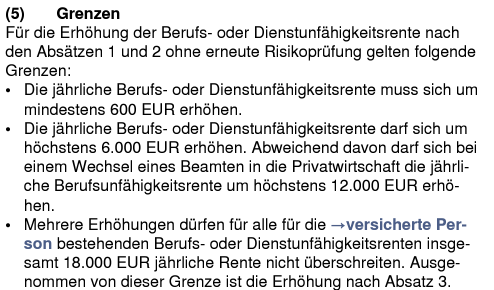
Hier haben wir eine Grenze von 500 Euro pro Ereignis und maximal 1.500 Euro für mehrere Ereignisse. So kann z. B. ein Auszubildender, der mit 1.000 Euro einsteigt, max. auf 2.500 Euro BU-Rente kommen zzgl. der Erhöhung durch die Beitragsdynamik. Ein Bankangestellter, der mit einer Rentenhöhe von 3.000 Euro den Vertrag begonnen hat, kann max. auf 4.500 Euro erhöhen.
Andere Versicherer, wie z. B. die Baloise, geben eine Höchstgrenze vor, die als BU-Rente nicht überschritten werden darf. Diese Grenze liegt bei der Baloise bei max. 4.000 Euro.
Nun gibt es auch noch einen Sonderfall, wie es z. B. die LV 1871 oder die Nürnberger handhaben. Dort gibt es zunächst eine Obergrenze: Bei der Nürnberger liegt diese bei 3.000 Euro, bei der LV 1871 ist diese kundenindividuell und wird im Angebotsrechner direkt mit ausgeworfen. So kann der Azubi, der in der Bank eine Ausbildung startet und mit 1.000 Euro Rente den Vertrag beginnt, auf max. 2.300 Euro Gesamtrente nachversichern:
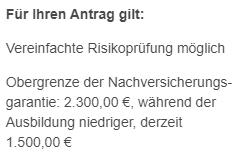
So ist eine maximal garantierte Rente bis max. 3.600 Euro möglich. Nun kommt jedoch das Bonbon. Durch die Karriere-Garantie kann bei Gehaltsanpassungen in Höhe von mind. 5 % im gleichen Verhältnis die BU-Rente angepasst werden, auch über die vorher genannten Höchstgrenzen hinaus, bis zur doppelten Summe. So kann der Bank-Azubi durch alle Nachversicherungsmöglichkeiten die Rentenhöhe von max. 4.600 Euro erreichen, ohne erneute Risikoprüfung! Wird das Gehalt um 9 % angepasst, kann auch die monatliche BU-Rente um 9 % angepasst werden.
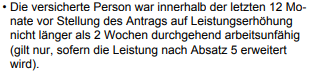
Die anlassunabhängige Nachversicherungsgarantie kann in den meisten Fällen lediglich in den ersten fünf Jahren der Vertragslaufzeit gezogen werden. Einige Ausnahmen sind zu nennen, wie z. B. die LV 1871 (alle drei Jahre um max. 250 Euro monatlich mit drei Jahren Wartezeit) oder die Baloise (zzgl. zum Beginn des 11. Vertragsjahres). Ein weiterer Sonderfall ist die Nürnberger, die als Voraussetzung für die anlassunabhängige Nachversicherung eine Sicherung eingebaut hat:
Für alle Nachversicherungsgarantien sind weitere Kriterien zur Erfüllung des Nachversicherungsanspruchs einzuhalten, wie z. B. ein Höchstalter oder entsprechende Fristen. Zudem wird meist die finanzielle Angemessenheit überprüft.
Wem das Ganze nicht ausreicht, muss wohl auf die Zwei-Vertrags-Variante umsteigen. Bei einer sinnvollen Kombination von zwei Versicherern lassen sich so mit einem Ereignis zwei Nachversicherungsgarantien ziehen, die dann weniger eingeschränkt sind.
Doch nicht nur in der Berufsunfähigkeitsversicherung gilt die Nachversicherungsgarantie. Wie bereits erwähnt, existiert diese Garantie auch in der Risikolebensversicherung. Dabei spielt es keine Rolle, ob der Schutz der Hinterbliebenenvorsorge oder zum Finanzierungsschutz dient. Denn auch für diese Absicherung kann sich der Bedarf während der Vertragslaufzeit ändern. Lediglich die Anzahl der Ereignisse, die zur Erfüllung der Nachversicherungsgarantie benötigt werden, sind meist weniger in der Anzahl, im Vergleich zur Berufsunfähigkeitsversicherung.
Das Großartige bei der Risikolebensversicherung ist, dass wir als VEMA einen tollen Leistungsvergleich erstellt haben, der es Ihnen ganz einfach macht, die Leistungspunkte zu selektieren. Auch hier gibt es entsprechende Grenzen zu berücksichtigen. So erlaubt z. B. die DELA (Tarif aktiv Leben plus) eine Anpassung je Ereignis um 25 %, max. um 50.000 Euro mit einer Gesamterhöhung um max. 150.000 Euro. Die Dialog hingegen erlaubt eine Erhöhung der Versicherungssumme um 50.000 Euro je Ereignis, jedoch max. 100.000 Euro bzw. 100 % der Ursprungssumme. Die Hannoversche Leben geht einen ähnlichen Weg und erlaubt die Erhöhung je Ereignis um 20 % der Ursprungssumme (mind. 5.000 Euro und max. 50.000 Euro) bis max. 150.000 Euro.
Zu den ereignisabhängigen Garantien gibt es auch meist mind. einen Tarif je Versicherer, der eine ereignisunabhängige Nachversicherung erlaubt. Diese ist jedoch meist auch auf die ersten fünf bzw. drei Jahre der Vertragslaufzeit begrenzt und ist von der möglichen Summe stark begrenzt. Ausnahmen bestätigen die Regel wie z. B. die DELA, die im Tarif “aktiv Leben plus” alle fünf Jahre eine Nachversicherung garantiert. Diese muss zwischen 2.500 Euro und 25.000 Euro sein und darf max. bei 100.000 Euro liegen. Dabei ist zu beachten, dass die Höchstsumme von 150.000 Euro für alle Arten der Nachversicherung ohne Gesundheitsprüfung zusammen gelten.
Was das Leben auch bringt, wir als Makler sind in der Pflicht, das BESTE für unsere Kunden herauszuholen. Dazu gilt auch passenden Versicherungsschutz zu verkaufen, der dem Bedarf des Kunden bestmöglich angepasst werden kann. Da vom Kunden nicht wirklich verlangt werden kann, an die Möglichkeiten der Nachversicherung zu denken, empfiehlt es sich, feste Routinen zu schaffen. Nutzen Sie das Jahresgespräch bei guten Kunden oder einfach das Kampagnen-Tool mit der Kampagne Kurz-Check privat. Dort werden alle notwendigen Daten abgefragt und Sie können einfach ablesen, ob ein Mehrbedarf besteht. Nicht nur Ihr Kunde, auch Ihre Courtageabrechnung wird sich darüber freuen.
Wenn noch etwas unklar sein sollte, dann scheuen Sie nicht davor zurück, unseren Maklerservice zu kontaktieren.